いろんな比較
空き家の固定資産税は解体で上がる?埼玉の実家を残す・壊す・売るを比較
親から相続した実家が空き家のまま――。「このまま持っていると固定資産税はどうなるの?」「解体したら税金が上がるって本当?」というご相談を、春日部・上尾・さいたま市でもよくいただきます。
2026年11月、京都市が古い町家の固定資産税を2027年度から減らす方針を発表したことが報じられました。古い家を「残す」か「手放す」かの判断に、固定資産税が大きく関わっていることがよく分かるニュースです。この記事では、埼玉で空き家を持つ方が知っておきたい固定資産税のしくみと、「残す・解体する・売る」の比べ方を整理します。
この記事で分かること
・京都市の「京町家の固定資産税減免」はどんなニュースか
・家を解体すると土地の固定資産税が上がる理由(住宅用地特例)
・放置した空き家が「管理不全空家」になると税金はどうなるか
・埼玉で実家を「残す・解体して売る・古家付きで売る」の比べ方
・2027年に向けて押さえたい日付と、今からできる準備
何が起きたか:京都市が古い町家の固定資産税を減らす方針
日本経済新聞によると、京都市は2027年度から、市が指定する京町家などの固定資産税と都市計画税を20〜30%減らす制度を設けると発表しました。対象は約1,600軒で、市税条例の改正案を11月の市議会に諮るとしています。
ねらいは、税金や維持費の負担が重いことで所有者が売却や解体を選ぶのを減らし、町並みを守ることです。裏を返せば、古い家を持ち続けるときの固定資産税の負担は、所有者が「手放す」かどうかを決める大きな理由になっているということです。なお、この減免は京都市の重要京町家などに限った制度で、埼玉の一般的な空き家が対象になるものではありません。
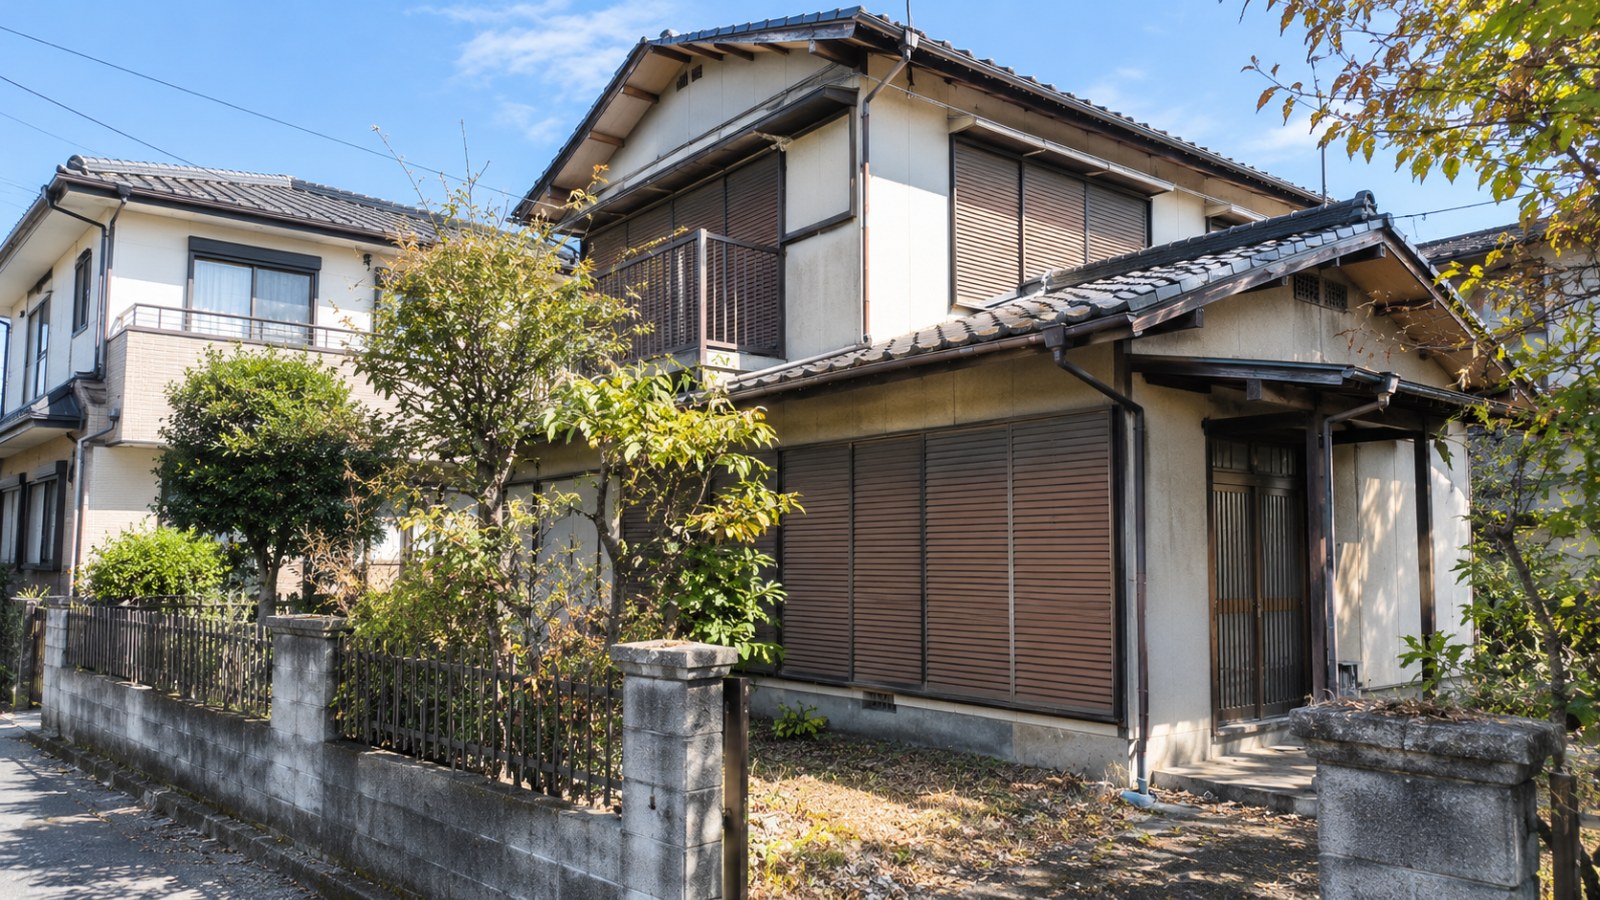
影響:空き家の固定資産税は「家が建っているか」で大きく変わる
住宅が建っている土地は税金が軽くなる「住宅用地特例」
土地の固定資産税には、住宅が建っている土地の税金を軽くする「住宅用地特例」があります。1戸あたり200㎡までの部分(小規模住宅用地)は、固定資産税の計算のもとになる金額が評価額の6分の1、都市計画税は3分の1になります(200㎡を超える部分はそれぞれ3分の1、3分の2)。
そのため、家を解体して更地にすると、この特例がなくなり、土地の税金が上がります。よく「6倍になる」と言われますが、更地の土地には負担を抑える調整(課税標準の上限は評価額の70%)があるため、実際には土地の固定資産税でおおむね4倍前後になるケースが多いです。建物の税金はなくなるので、合計ではもう少し差が小さくなります。下のグラフは、春日部市や上尾市の住宅地をイメージした簡単な試算です。
放置すると「管理不全空家」として特例が外れることも
2023年12月13日に改正空家法が施行され、倒壊の危険がある「特定空家」に加えて、放置すると特定空家になるおそれがある「管理不全空家」という区分ができました。市町村から指導を受けても改善せず「勧告」を受けると、家が建っていても住宅用地特例が外れます。
つまり、「解体すると税金が上がるから、そのまま置いておこう」という考え方は、管理が行き届かないと通用しにくくなっています。草木が道路にはみ出している、窓ガラスが割れたまま、といった状態は早めの対応が大切です。
埼玉での考え方:空き家は少なめでも「使う予定のない家」は約13.6万戸
総務省の「令和5年住宅・土地統計調査」によると、埼玉県の空き家率は9.3%で、都道府県の中で最も低い水準です。一方で、賃貸や売却に出されていない「使う予定のない空き家」は約13.6万戸あり、前回調査より割合はわずかに上がっています。
春日部市・上尾市・さいたま市は、都心への通勤圏として土地を探している方が多いエリアです。当社にも「このあたりで土地を探している」という買主様のご相談が続いています。空き家率が低いということは、使われていない家や土地は、市場に出せば買い手が見つかりやすい地域とも言えます。
判断のポイントは、「税金」だけでなく「維持の手間」「売りやすさ」「売ったときの税金(譲渡所得税)」をあわせて比べることです。
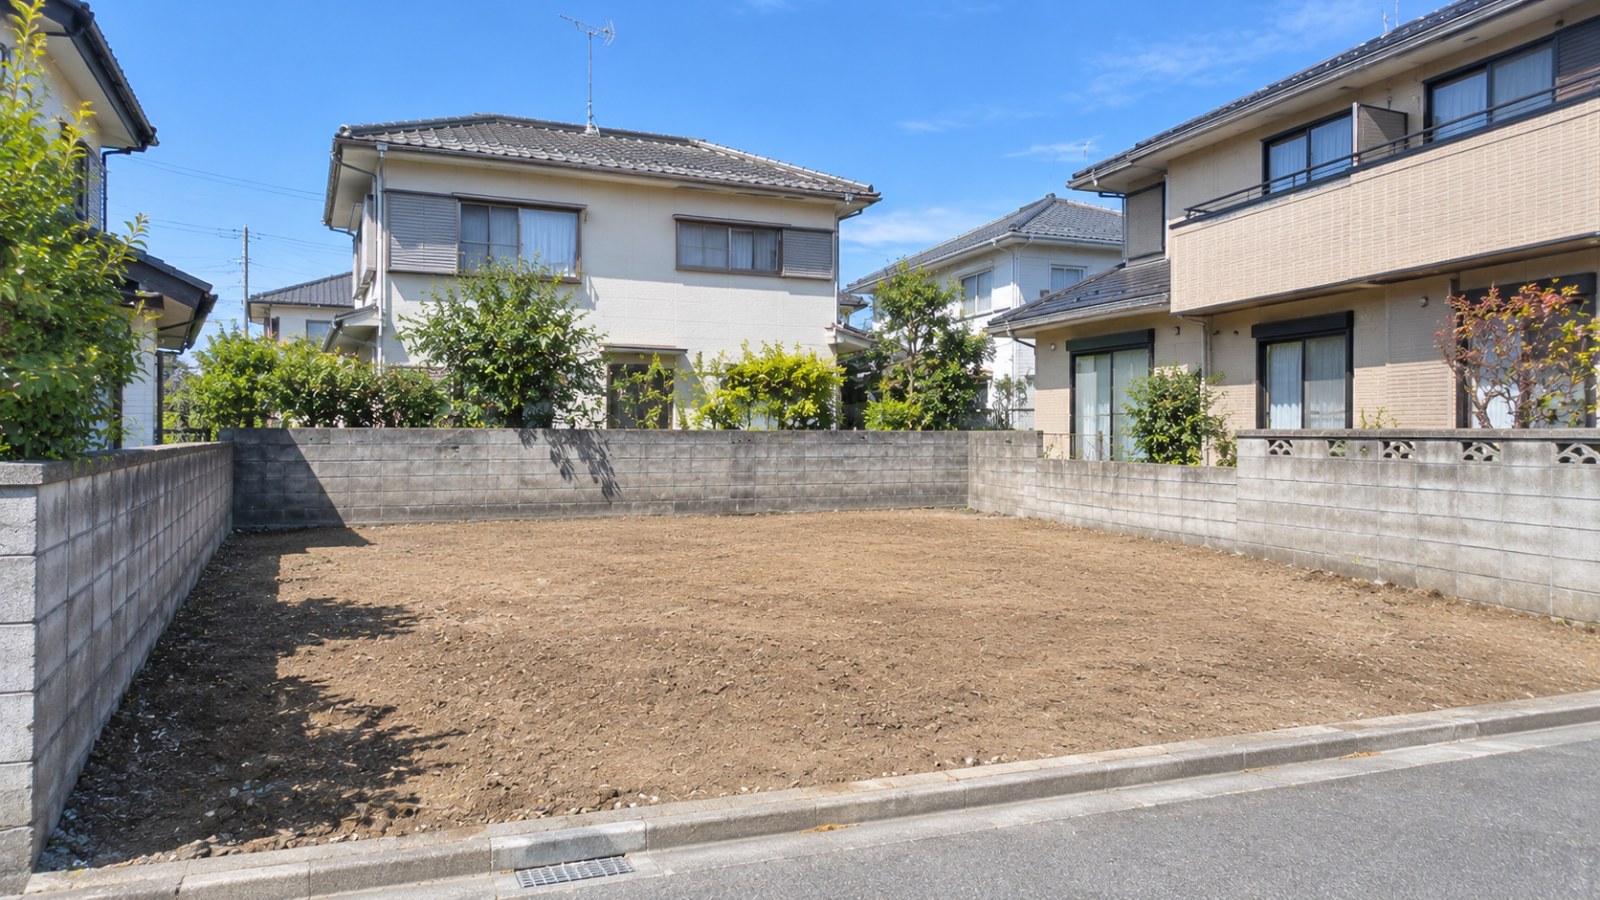
たとえば、古い家が建ったまま「古家付き土地」として売り出せば、売れるまでは住宅用地特例が続き、解体費を先に払う必要もありません。建て替えを前提に土地を探している買主様には、この形で十分に検討していただけることが多いです。一方で、更地の方が見た目の印象がよく、早く決まりやすい土地もあります。どちらが向いているかは、土地の広さ・形・道路との関係によって変わります。
今からできる準備
固定資産税は毎年1月1日時点の状態で、その年度1年分が決まります。2027年度は3年に1度の評価替えの年でもあります。解体を考えている場合は、解体する時期と売却の時期を合わせて考えることが大切です。
・固定資産税の納税通知書(課税明細書)で、土地の評価額と「住宅用地」の扱いを確認する
・相続登記が済んでいるか確認する(2024年4月から相続登記は義務になっています)
・建物の建築時期(昭和56年5月31日以前かどうか)を登記簿や確認済証で確認する
・草刈りや郵便物の整理など、最低限の管理を続ける(管理不全空家を避ける)
・解体する前に、「古家付き」と「更地」それぞれでいくらで売れそうか査定を取る
・売却時の税金や3,000万円控除の使い方は、税理士に相談する
まとめ
京都市のニュースは、古い家を持ち続けるときの固定資産税が、所有者の判断に大きく影響することを示しています。埼玉の空き家では、家を解体すると住宅用地特例が外れて土地の税金が上がる一方、放置して「管理不全空家」の勧告を受けると、家があっても特例が外れることがあります。
「残す」「解体して売る」「古家付きで売る」のどれが合うかは、税金・手間・売りやすさ・売却時の控除をまとめて比べるのが近道です。空き家3,000万円控除は2027年12月31日までの売却が対象で、延長は要望段階です。迷っている方は、まず今の価値を知ることから始めてみてください。
よくある質問
Q. 空き家を解体すると、固定資産税は本当に6倍になりますか?
A. 住宅用地特例(6分の1)がなくなるため「6倍」と言われますが、更地には負担を抑える調整があり、土地の固定資産税はおおむね4倍前後になることが多いです。実際の金額は土地の評価額や市町村によって異なりますので、納税通知書や市役所の資産税課でご確認ください。
Q. 年の途中で解体したら、その年の税金も上がりますか?
A. 固定資産税は毎年1月1日時点の状態で決まるため、年の途中で解体しても、その年度の税額は変わりません。翌年1月1日に更地になっていると、翌年度から特例が外れます。
Q. 古い家が建ったままでも売れますか?
A. 売れます。「古家付き土地」として、建て替えを考えている買主様に向けて売り出す方法があります。解体費の分を価格で調整することが多いので、更地にした場合との比較を査定でご確認いただくのがおすすめです。
Q. 空き家の3,000万円控除は使えますか?
A. 昭和56年5月31日以前に建てられた家であること、相続から3年目の年末までに売ること、売却代金が1億円以下であることなど、いくつもの要件があります。2027年12月31日までの売却が対象で、延長は要望段階です。詳しくは税理士にご相談ください。
住宅比較株式会社へのご相談
住宅比較株式会社は、春日部・上尾・さいたま市(浦和)を中心に、土地・空き家・相続した不動産の売却をお手伝いしています。「古家付きのまま売るか、解体するか」「固定資産税がいくら変わるか」といったご相談も、査定とあわせて整理いたします。
・無料査定(訪問査定・机上査定):古家付き・更地それぞれの売却価格の目安をお出しします
・希望エリアで土地を探している買主様がいます:春日部・上尾・さいたま市で土地を探す方のご相談を多くいただいています
・遠方にお住まいの相続人の方も、オンライン・郵送でご相談いただけます
「まだ売るか決めていない」という段階でも構いません。お気軽にお問い合わせください。
出典・参考情報
・日本経済新聞「京都市、京町家の固定資産税を減免 27年度から最大30%」2026年11月18日 https://www.nikkei.com/article/DGXZQOUF174RU0X11C26A1000000/
・総務省統計局「令和5年住宅・土地統計調査」 https://www.stat.go.jp/data/jyutaku/2023/
・埼玉県「統計ア・ラ・カルト第211号 令和5年住宅・土地統計調査結果の概要について」 https://www.pref.saitama.lg.jp/a0206/toukeialacarte/211.html
・国土交通省「空家等対策の推進に関する特別措置法の一部を改正する法律」 https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk3_000138.html
・国税庁 タックスアンサーNo.3306「被相続人の居住用財産(空き家)を売ったときの特例」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
・神戸市「空き家等に係る固定資産税等の住宅用地特例について」 https://www.city.kobe.lg.jp/a03858/kurashi/tax/kotei/akiya.html
※本記事は2026年11月19日時点の情報をもとにしています。税額の試算は一定の前提による目安です。個別の税金については税理士、固定資産税の評価についてはお住まいの市役所にご確認ください。